
Columnistas
Legislación cinematográfica
El presupuesto 2027 del INCAA y su encrucijada legislativa
El inminente debate parlamentario para la aprobación del Presupuesto Nacional para 2027 incluye el destino de los fondos del Instituto, que además estarán aún más en riesgo a partir del 1º de enero de 2028, si es que no se aprueban ninguno de los tres proyectos presentados para mantener sus recursos.

1- El proyecto de ley de presupuesto
El Jefe de Gabinete ha enviado a la Cámara de Diputados el Proyecto de Ley de Presupuesto para el Ejercicio Fiscal del año 2027 (1) en cuyo Art. N° 58, en lo que hace al INCAA, se establece:
“Art. 58.- Apruébanse para el Ejercicio 2027 el presupuesto de gastos y estimación del cálculo de recursos del… INSTITUTO NACIONAL DE CINE Y ARTES AUDIOVISUALES (INCAA)…”
“Las entidades mencionadas deberán remitir al MINISTERIO DE ECONOMÍA con anterioridad al 31 de enero de 2027, por intermedio de la jurisdicción correspondiente, el plan de acción y los presupuestos de caja, remuneraciones, recursos humanos e inversión real bruta y financiamiento asociado para el Ejercicio 2027, ajustados al presupuesto que se aprueba por el presente artículo…”
Si bien este texto aún es un “proyecto de ley”, por lo cual no genera derechos ni obligaciones para nadie, cabe suponer que, en este punto, será aprobado por el Congreso, porque el mismo texto fue incluido en la Ley de Presupuesto para 2026 N° 27.798 y en el Proyectado para 2025. Y, más allá de las modificaciones que seguramente habrá en otros contenidos como el relativo a los fondos para ayudar en los casos de Discapacidad, el proyecto seguramente será aprobado.
Una vez aprobado, será responsabilidad del Presidente del INCAA atender a la exigencia de redactar un “plan de acción” y formular … los presupuestos de caja, remuneraciones, recursos humanos e inversión real bruta y financiamiento asociado para el Ejercicio 2027”, de acuerdo a lo que establece el inciso “g” del Art. 3° de la Ley 17.74 que dispone:
Art. 3º — Son deberes y atribuciones del Director Nacional de Cine y Artes Audiovisuales … g) confeccionar y aprobar el presupuesto anual de gastos y cálculo de sus recursos y la cuenta de inversiones…”
Pero, en el ejercicio de esa facultad, el presidente Carlos Pirovano no podría lícitamente ignorar que el Consejo Asesor del INCA tiene como función el “…aprobar o rechazar los actos realizados por el director ejercidos de acuerdo a las atribuciones conferidas en el artículo 3º, incisos… g)…” según lo impone el Art. 5° de esa misma ley. Por esta razón, antes de elevar al Ministerio de Economía lo que le requerirá el texto del Art.58 del Proyecto de Presupuesto debería solicitar al Consejo Asesor la aprobación que la Ley de Cine el impone al respecto. Es de esperar que el Presidente del INCAA así actué, si es que quiere proceder “conforme a Derecho” y que el Consejo Asesor haga respetar sus facultades legales en el hipotético caso de que no lo hiciere.
El Presupuesto del INCAA que comentamos prevé los siguientes recursos y erogaciones:
PRESUPUESTO 2027 - INCAA
(en millones de pesos)
CAPÍTULO VIII - Planilla Anexa al Art. 58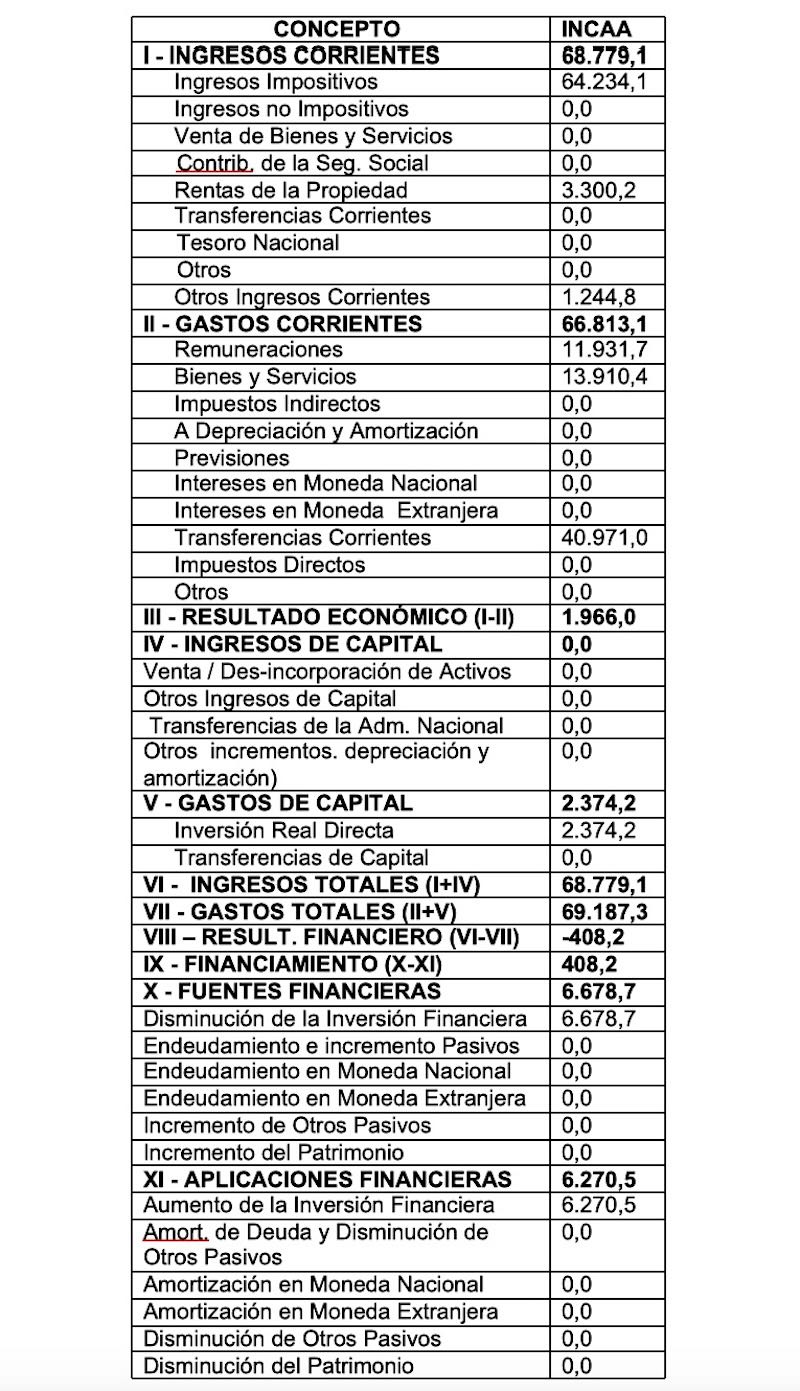
Para tener una idea de la relación cuantitativa entre el Presupuesto proyectado para el 2027 y el aprobado para el 2026 por la Ley N° 27.798, señalamos que en el Presupuesto 2026 el INCAA tuvo previstos como “Ingresos Corrientes”, en millones de pesos, la suma de $ 47.671,00 y como Erogaciones Corrientes” la suma de $ 41.202,50.
Una patología lamentablemente frecuente en organismos públicos -como el INCAA- es la sub ejecución presupuestaria, lo que pone de evidencia la mala gestión de la entidad que generalmente se traduce en incumplimiento de los objetivos que legitimaron su creación y la asignación de los recursos públicos que debe aplicar para cumplirlos cabalmente.
Si bien la sub ejecución presupuestaria no configura por sí misma una “ilicitud”, el funcionario que incurre en ella debe explicar las razones por las cuales no aplicó los recursos presupuestados y máxime si por ello no se cumplieron las metas y objetivos del organismos.
2- La derogación de los recursos del INCAA
Más allá de la previsión presupuestaria para 2027, no podemos olvidar que la Ley N° 27.802, llamada de “Modernización Laboral”, en su Art. N° 214 estableció. “Deróganse, a partir del 1º de enero de 2028, los incisos a), b) y c) del artículo 21 y los artículos 22 y 23 de la Ley de Fomento de la Actividad Cinematográfica Nacional N° 17.741 (t.o. 2001) y sus modificaciones” y su Art. N° 215, en la misma línea, dispuso: “Deróganse, a partir del 1º de enero de 2028, los incisos a) y c) del artículo 97 y el inciso a) del artículo 136 de la ley 26.522 y sus modificaciones” , con lo cual se privará al INCAA de sus principales recursos que surgen de las normas que se derogan.
Esos recursos provenientes del impuesto que pagan los espectadores en salas de cine y del aporte que establece la Ley de Medios Audiovisuales, significan, en el presupuesto de 2026, el 97,9 % de los recursos del INCAA. Si esas normas entran en vigor, los recursos dejarán de ser ciertos y previsibles y dependerán de lo que en cada año consiga obtener como “partidas presupuestarias”, lo cual, dependerá de la política económica del gobierno de turno y de la capacidad -y voluntad- , de negociación y presión de los diversos ministros y secretarías que integran el Gabinete Nacional.
Los proyectos audiovisuales normalmente llevan más de un año de gestación por lo cual los productores no podrán saber con qué recursos contará el INCAA para atender el pago de los subsidios pertinentes en el momento en que, por el estreno comercial de sus películas, estén en condiciones de reclamarlos.
Por extrema maldad, o extrema ignorancia, el Art. 215 de la “Ley de Modernización Laboral” también dispone que “A partir del 1º de enero de 2028, el INCAA será financiado exclusivamente con las partidas que a tal efecto se asignen anualmente en la Ley de Presupuesto General de la Administración Nacional.”, con lo cual se le impedirá usar los recursos que percibe, y percibirá, de fuentes que no son impositivas ni asignadas por Partidas del Presupuesto, y que en este ejercicio ascienden a 995 millones de pesos (rubros Rentas de la Propiedad y Otros Ingresos Corrientes”). Esta norma se explica porque se ignora la existencia de esos rubros o porque se desea asfixiar al INCAA.
3- Tres importantes proyectos de Ley en gestación
Con la intención de proteger los recursos específicos del INCAA, dejando sin efecto la nociva modificación que introduce la llamada “Ley de Modernización Laboral”, tres diputados presentaron proyectos de ley que tienen “estado parlamentario”, pero aún no han sido tratado por las Comisiones a los cuales los mismos fueron derivados, principalmente la de Cultura.
Estos son el Proyecto Galmarini (2), el Proyecto Kelly Olmos (2) y el Proyecto Pedrali (2). El Proyecto Galmarini se centra, exclusivamente, en la reposición de los fondos del INCAA que la “Ley de Modernización Laboral” deroga lo cual, a mi juicio, es la tarea central y urgente en las actuales circunstancias.
El Proyecto Kelly Olmos, además de restablecer los fondos del INCAA que la “Ley de Modernización Laboral” deroga, crea “una contribución específica, destinada a integrar el Fondo de Fomento… equivalente al tres por ciento (3%) de los ingresos brutos generados en el territorio nacional por las personas humanas o jurídicas que exploten comercialmente servicios de comunicación audiovisual bajo demanda (VOD) y los ofrezcan a usuarios ubicados en la República Argentina”1. Asimismo el Proyecto amplía las facultades del INCAA y faculta al Consejo Asesor a emitir una recomendación de “…remoción del presidente del INCAA cuando verifique incumplimientos graves, reiterados o manifiestos respecto de las políticas de fomento, administración del Fondo de Fomento… Emitida dicha recomendación, deberá darse intervención al Poder Ejecutivo Nacional a los efectos de evaluar la continuidad de la autoridad cuestionada y adoptar las medidas que estime corresponder”.
El Proyecto Pedrali, además de restablecer los fondos del INCAA que la “Ley de Modernización Laboral” deroga, fortalece las facultades de la Asamblea Federal del INCAA y de su Consejo Asesor -tan poco respetadas en la actual gestión de Pirovano- y establece “…una contribución específica, destinada de manera exclusiva a integrar el Fondo de Fomento Cinematográfico, equivalente al 3% de los ingresos brutos —deducido el Impuesto al Valor Agregado (IVA) generados en el territorio nacional por las personas humanas o jurídicas que exploten comercialmente servicios de comunicación audiovisual bajo demanda (VOD), cuyos catálogos u ofertas programáticas incluyan obras cinematográficas (largometrajes o cortometrajes), y los ofrezcan a usuarios ubicados en la República Argentina.”. Asimismo impone una “cuota de pantalla” a las plataformas de streaming que operen en el territorio nacional la cual no podrá ser inferior al 30% del total del catálogo de obras audiovisuales de origen nacional o coproducciones que se ofrezcan en la Argentina.
Considero que es bueno que coexistan tres proyectos que coinciden en lo que es necesario y urgente para el sector: mantener, a partir del 1° de enero de 2028, los recursos que el INCAA recibe por el impuesto que pagan los espectadores de salas de cine y el aporte que le asigna la ley de Medios Audiovisuales.
Si, como es de práctica parlamentaria, la Comisión de Cultura trata el tema considerando los tres proyectos en una sesión, su Dictamen debería unificar los mismos y aconsejar al Plenario la sanción de lo que los tres tienen en común: la preservación de los actuales recursos del Incaa, dejando para otra oportunidad las otras cuestiones propuestas, que son muy importantes pero que, a mi entender, no constituyen parte de la urgencia del momento.
La inmensa mayoría de los proyectos de ley “mueren” por no ser nunca tratados por las comisiones a los cuales los mismos son “girados”. Es responsabilidad de la presidencia de cada comisión, y de los diputados que la integran, que el tema sea incluido, o no, en una sesión para su tratamiento. De lo que traten y dictaminen estos diputados dependerá la existencia, o no, de nuestro audiovisual nacional (3).
Los ciudadanos de a pie, y entidades del sector, sin distinción alguna, podemos tratar de incidir en ellos ejerciendo el derecho de “peticionar a las autoridades” que consagra nuestra Constitución pidiéndoles que traten los proyectos mencionados y haciéndoles saber que el audiovisual nacional, y sus recursos, necesita y debe ser defendido. Podemos hacerlo escribiéndoles a sus respectivos mails (que figuran en la página de la Cámara de Diputados) o a través de la Comisión de Cultura cuya dirección es: ccultura@hcdn.gob.ar
NOTAS
(1) La versión oficial de esta ley, que se publica en Infoleg es la ordenada por el Dec. N° 1248/2001, y en ella se designa “director” a esta autoridad del Incaa, por su parte el DNU N° 1536/2002 dispone: “Art. 12. — Establécese a partir de la vigencia del presente que en la Ley N° 17.741 (t.o. 2001) y en las normas dictadas en su consecuencia, donde dice "Director Nacional de Cine y Artes Audiovisuales" o "Director"… debe entenderse "Presidente del INSTITUTO NACIONAL DE CINE Y ARTES AUDIOVISUALES…” Pero el texto de la norma nunca fue modificado en este punto y por eso aquí se transcribe el texto de su versión oficial, y que cada uno entienda lo que debe “entender”; y también por aquello de “dentro de la ley todo y fuera de la ley nada”.
(2) Como antecedente parlamentario en este tema cabe recordar el proyecto de ley de mi autoría mediante el cual se proponía integrar al Fondeo de Fomento con “..un impuesto equivalente al 10 % aplicable sobre el precio o retribución correspondiente a las empresas prestadoras de servicios digitales cuando las mismas brinden exclusivamente acceso a obras audiovisuales de ficción o documentales…Si la oferta de obras audiovisuales fuere parcial, la base imponible correspondiente se determinará teniéndose en cuenta la proporción entre la totalidad del tiempo de los contenidos ofrecidos y el total de obras audiovisuales ofrecidas… Si la oferta de obras audiovisuales fuere gratuita el impuesto se aplicará a la facturación que las empresas prestadoras hicieren a empresas responsables inscriptas en el país…”. Proyecto Expediente N° 6103-D-2017. Publicado en Trámite Parlamentario N° 168 con fecha 16/11/2017.
(3) En este caso, y en relación a la Comisión de Cultura, esa responsabilidad recae sobre su Presidenta, Lorena Pokoik y sobre los diputados María Ibañez; Andreussi, Barbara; Arrieta, Lourdes Micaela; Vega, Yolanda; Holzman, Patricia; Agüero, Guillermo César; Aguirre, Hilda; Almena Carlos Alberto, Borgatta, Alejandrina; Bregman, Myriam; Brizuela, Adrián; Bruno, Eliana; Campo, Julieta Marisol; De Sensi, María Florencia; Falcone, Eduardo; Ferraro, Maximiliano; Gallardo, María Virginia; García, Álvaro; González Estevarena, María Luisa; López Pasquali, Cecilia; Miño, Fernanda; Ojeda, Joaquín; Olmos, Kelly; Palazzo, Sergio Omar; Paulón, Esteban; Pedrali, Gabriela; Rodríguez, Miguel; Torres, Rubén Darío; Valdés, Eduardo Félix y Yasky, Hugo.
TAGS
CINE ARGENTINO INCAA JULIO RAFFO INDUSTRIA INDUSTRIA AUDIOVISUAL CARLOS PIROVANO COLUMNISTAS INDUSTRIA CINEMATOGRAFICA LEGISLACION CINEMATOGRAFICA DEBATES PRESUPUESTO INCAA FONDO DE FOMENTOCOMENTARIOS
-
SIN COMENTARIOS
DEJÁ TU COMENTARIO


COLUMNISTAS ANTERIORES

A partir de una foto publicada en redes sociales, una breve reflexión sobre la experiencia del cine en el cine en la Argentina.

Esta crítica fue escrita en el marco de ¿Qué vemos cuándo vemos? Claves para pensar el cine, taller destinado a jóvenes y estudiantes universitarios y terciarios que formó parte de Camino al FICER, programa de actividades previas al Festival Internacional de Cine de Entre Ríos, cuya octava edición se realizará en la capital de esa provincia entre el 24 y el 29 de noviembre próximos.

Comenzamos con una serie de repasos de lo que dejó en distintas disciplinas el período enero-junio.

Nuestro columnista llama a visibilizar, defender y militar una iniciativa de ley presentada por el diputado Sebastián Galmarini, que propone sostener las actuales vías de financiamiento del Fondo de Fomento Cinematográfico que de otra manera desaparecerán el 1° de enero de 2028.